


Дробление бизнеса в автосервисе: риски, проверки ФНС и законное разделение в 2026 году
Что такое дробление и как работает разделение бизнеса
Налоги и контроль: что важно знать сейчас
Как ФНС выявляет дробление
Последствия и риски
Судебная практика
Что делать, если бизнес уже разделен
Законные способы структурировать бизнес
Несколько ИП или юрлиц под одним автосервисом – сегодня зона повышенного риска. После снижения лимитов освобождения от НДС налоговая чаще проверяет такие структуры и может признать их дроблением бизнеса с доначислением налогов.
В этой статье разберем, где проходит граница между законным ведением бизнеса и дроблением, на какие признаки обращает внимание налоговая и как складывается судебная практика.
Разобраться в этом нам поможет налоговый юрист Елена Косарева – специалист с 25-летним опытом в налогообложении и сопровождении споров с ФНС.
Что такое дробление и как работает разделение бизнеса
Разберемся с самого начала: что вообще закон называет дроблением и чем оно отличается от обычного разделения бизнеса.
Дробление бизнеса – это разделение единой предпринимательской деятельности между несколькими компаниями или ИП, которые контролируют одни и те же лица, когда основная цель такого разделения – снижение налоговой нагрузки, а не реальная деловая необходимость.
Понять, почему дробление вообще возникло, несложно: УСН, патент и другие спецрежимы действуют только до определенного порога выручки. Как только бизнес его превышает, приходится переходить на общую систему с НДС и более высокой нагрузкой. Желание разделить один бизнес на несколько формально самостоятельных ИП или ООО, каждый из которых укладывается в лимит, возникает именно на этой границе.
Само по себе разделение бизнеса – нормальная практика. Владелец может открыть отдельное ИП под новое направление, создать ООО для торговли запчастями или выделить автомойку в самостоятельную точку. Но если за каждой структурой нет реальной деятельности – своих клиентов, сотрудников и бюджета, – а разделение существует только «на бумаге» ради экономии на налогах, ФНС может признать его незаконным.
Ниже – таблица, которая поможет быстро свериться: где именно проходит граница между законным разделением и дроблением.
| Законно (реальное разделение) | Незаконно (искусственное дробление) |
| У каждой компании свои клиенты, сотрудники и учет | Клиенты, сотрудники и учет – общие |
| Самостоятельные управленческие решения | Управление одним лицом, директора – номинальные |
| Разные адреса, кассы, телефоны, сайты | Один адрес, касса, IP, сайт, телефон, вывеска |
| Компании созданы для разных направлений | Разделение только для сохранения льготного налогового режима |
| Реальная деловая цель (расширение, специализация) | Преимущественная цель – экономия на налогах |
Типичный пример: владелец автосервиса оформляет магазин запчастей как отдельный бизнес, чтобы не превысить лимит по выручке и сохранить более выгодный налоговый режим. При этом клиенты, сотрудники и управление остаются прежними – работает один бизнес. В такой ситуации налоговая может признать разделение искусственным и доначислить налоги на основании статьи 54.1 НК.
При этом на одной территории могут законно работать несколько самостоятельных предпринимателей – шиномонтаж, кузовной ремонт, автомойка, детейлинг. Если у каждого свои сотрудники, отдельный учет и реальные управленческие решения – это обычная хозяйственная деятельность.
Но на сегодняшний день доказать эту самостоятельность стало сложнее – требования и инструменты контроля изменились.

АвтоДилер Онлайн поддерживает работу с несколькими предприятиями в одном аккаунте – удобно, если у вас разные направления бизнеса с раздельным учетом.
Налоги и контроль: что важно знать сейчас
Государство снизило лимиты по спецрежимам и дало налоговой новые инструменты автоматического контроля. Для автосервисов это означает: порог, после которого начинаются вопросы, стал ниже, а выявить подозрительную структуру налоговая теперь может быстрее. Разбираем три ключевых изменения, которые напрямую касаются отрасли.
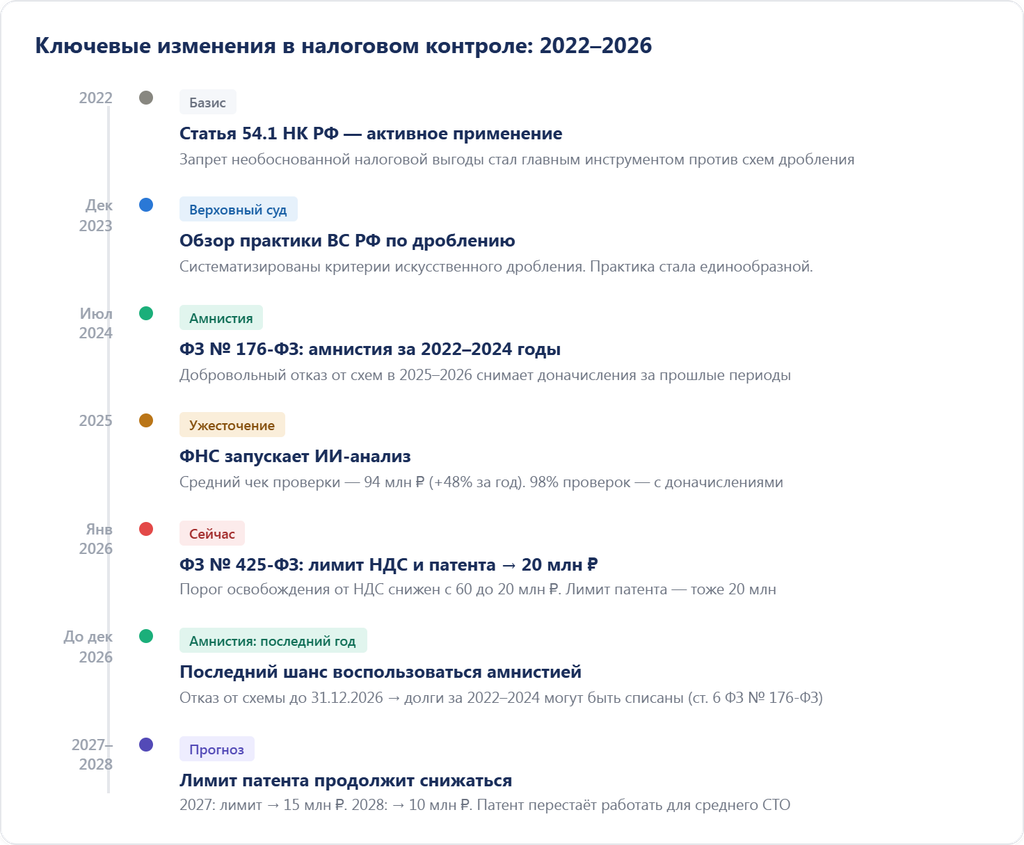
- Снижение лимита освобождения от НДС – теперь он составляет 20 млн руб. выручки в год (вместо прежних 60 млн). Лимит зафиксирован на уровне 20 млн рублей до конца 2029 года. Ранее планировалось снижение до 15 млн в 2027-м и 10 млн в 2028-м, но эту норму отменили. Следующее снижение – до 15 млн рублей – состоится только в 2030 году, до 10 млн – в 2031-м.
⚠️ Важно: заморозка касается только УСН. Для патентной системы график снижения сохранился: в 2027 году – 15 млн рублей, с 2028 года – 10 млн рублей. Если автосервис совмещает УСН и ПСН, доходы по обоим режимам суммируются – есть риск потерять патент раньше, чем возникнет обязанность по НДС.
- Автоматизация контроля – системы ФНС сопоставляют IP- и MAC-адреса, данные онлайн-касс, банковские выписки, сведения о сотрудниках и учредителях.
Если с одного компьютера отправляется отчетность тридцати предпринимателей, налоговая увидит это за 5–10 минут. Раньше на такую проверку уходило несколько дней ручной работы.
- Рост проверок и доначислений – в 2025 году средняя сумма претензий по одной результативной проверке составила 94 млн руб. (на 48 % больше, чем в 2024), а нарушения выявлены в 98 % проверок (ФНС).
Ниже в таблице – хронология ключевых изменений в налоговом контроле за последние 4 года.
Амнистия
Налоговая амнистия по дроблению бизнеса закреплена в статье 6 ФЗ № 176 и действует до 31 декабря 2026 года. Она позволяет избежать доначислений за прошлые периоды, если одновременно соблюдены три условия:
- решение налогового органа по проверке не вступило в силу до 12 июля 2024 года;
- предприниматель отказался от схемы дробления в 2025–2026 годах, а не только переоформил документы;
- в 2025–2026 годах налоговая не выявила новых признаков искусственного дробления бизнеса.
Если выездная проверка за 2025 или 2026 год подтвердит отказ от схемы – старые долги за прошлые периоды (2022–2024 гг.) спишут. Если проверка не будет назначена вовсе – обязанность по уплате доначислений автоматически прекращается с 1 января 2030 года.
Если вы под проверку не попали – воспользоваться амнистией не получится. Но если налоговая уже видит признаки, в требованиях она нередко прямо на это указывает.
Налоговые режимы
В этом году государство снизило лимиты по доходам для патентной системы и освобождения от НДС на УСН. Из-за этого автосервисы, которые раньше без проблем укладывались в установленные ограничения, теперь могут превысить их значительно раньше (ФЗ № 425).
| Параметр | ОСНО | УСН | АУСН | ПСН |
| Лимит дохода для применения (в год) | ❌ Нет | ✅ 490,5 млн руб. | ✅ 60 млн руб. | ✅ 20 млн руб. (за 2025 г.)* *для ПСН лимит 20 млн руб. действует только в 2026 году. В 2027-м – 15 млн руб., с 2028-го – 10 млн руб. |
| Лимит сотрудников | ❌ Нет | ✅ 130 чел. | ✅ 5 чел. | ✅ 15 чел. |
| Основная ставка налога | 25% (прибыль ООО) 13–22% (НДФЛ ИП) | 6% («Доходы») 15% («Доходы минус расходы») | 8% («Доходы») 20% («Доходы минус расходы») | 6% от потенциально возможного дохода (устанавливают регионы) |
| НДС (ключевое изменение 2026) | ✅ 22% (с правом на вычет) | ❌Освобождение – при доходе до 20 млн при доходе свыше: 5% или 7% без права на вычет, либо 22% с правом на вычет | ❌Освобождение (при соблюдении лимитов) | ❌Освобождение |
| Страховые взносы за работников | 30% в пределах 2,979 млн руб. 15,1% – сверх этой суммы | 30% в пределах 2,979 млн руб. 15,1% – сверх этой суммы (Льгота 15% с суммы свыше 1,5 МРОТ — только для приоритетных отраслей МСП) | ❌Освобождение (Единственный обязательный платеж – взнос на травматизм 2 959 руб. в год на весь штат) | 30% в пределах 2,979 млн руб. 15,1% – сверх этой суммы |
Помимо взносов за работников, ИП платит взносы «за себя». Они включают платежи на обязательное пенсионное (ОПС) и медицинское страхование (ОМС). Платить их нужно, пока действует статус ИП, даже если бизнес временно не работает и дохода нет. Исключения предусмотрены для отдельных жизненных ситуаций – например, ухода за ребенком до 1,5 лет, службы по призыву или ухода за инвалидом I группы.
В 2026 году фиксированная часть таких взносов – 57 390 руб. Если доход за год превышает 300 тыс. руб., дополнительно нужно заплатить 1% с суммы превышения, но не более 321 818 руб.
Если вы ИП, запомните две даты:
- 28 декабря 2026 года – срок уплаты фиксированной части.
- 1 июля 2027 года – срок уплаты 1% с дохода свыше 300 тысяч.
На АУСН ИП освобожден от уплаты страховых взносов за себя – как фиксированных, так и дополнительного 1% с дохода свыше 300 тыс. руб.

АвтоДилер Онлайн поддерживает все популярные системы налогообложения и спецрежимы, а также помогает формировать первичную бухгалтерскую документацию.
Даже при верно выбранном режиме риски дробления никуда не деваются – разберем, какие признаки могут привлечь внимание налоговой.
Как ФНС выявляет дробление
Налоговая не ищет один конкретный признак – она оценивает совокупность обстоятельств. Полный перечень таких признаков приведен в письмах ФНС от 16.07.2024 и от 09.08.2024. Вот ключевые аспекты, на которые обращают внимание:
| Признак | Что проверяют |
| Управление | Решения принимает один человек, директора – номинальные, не владеют информацией о поставщиках и клиентах. |
| Персонал | Сотрудники постоянно переходят из одной компании в другую, выполняют ту же работу на том же месте. |
| Инфраструктура | Общий адрес, онлайн-касса, IP-адрес, сайт, телефон, один бухгалтер на все фирмы. |
| Финансы | Беспроцентные займы, общие счета, доверенности на банковские операции, снятие наличных одними и теми же лицами. |
| Клиенты и реклама | Единый бренд, один менеджер обслуживает всех, опросы клиентов в ходе проверки подтверждают, что они не видят разницы между фирмами. |
Если по большинству пунктов с признаками ответ «да» – высока вероятность, что налоговый орган признает структуру искусственной.
Если предприниматель открывает шиномонтаж на жену только потому, что не хочет переходить на НДС, но остается тот же адрес, тот же персонал, одна вывеска – это стопроцентное дробление. Вопрос только в том, когда налоговая до него дойдет.
Отдельно стоит учитывать, что ФНС анализирует не только формальные признаки, но и экономическую логику структуры. Если разделение не дает бизнесу реальных выгод, кроме налоговой экономии, – это усиливает позицию инспекции.
Последствия и риски
Если ФНС признает дробление бизнеса искусственным, она пересчитает налоги так, как если бы все это время существовала одна компания на общей системе налогообложения. В результате предпринимателю могут доначислить НДС, налог на прибыль, страховые взносы, пени и штрафы. Для многих владельцев бизнеса размер таких начислений становится неожиданностью и тяжким финансовым бременем, способным разрушить бизнес.
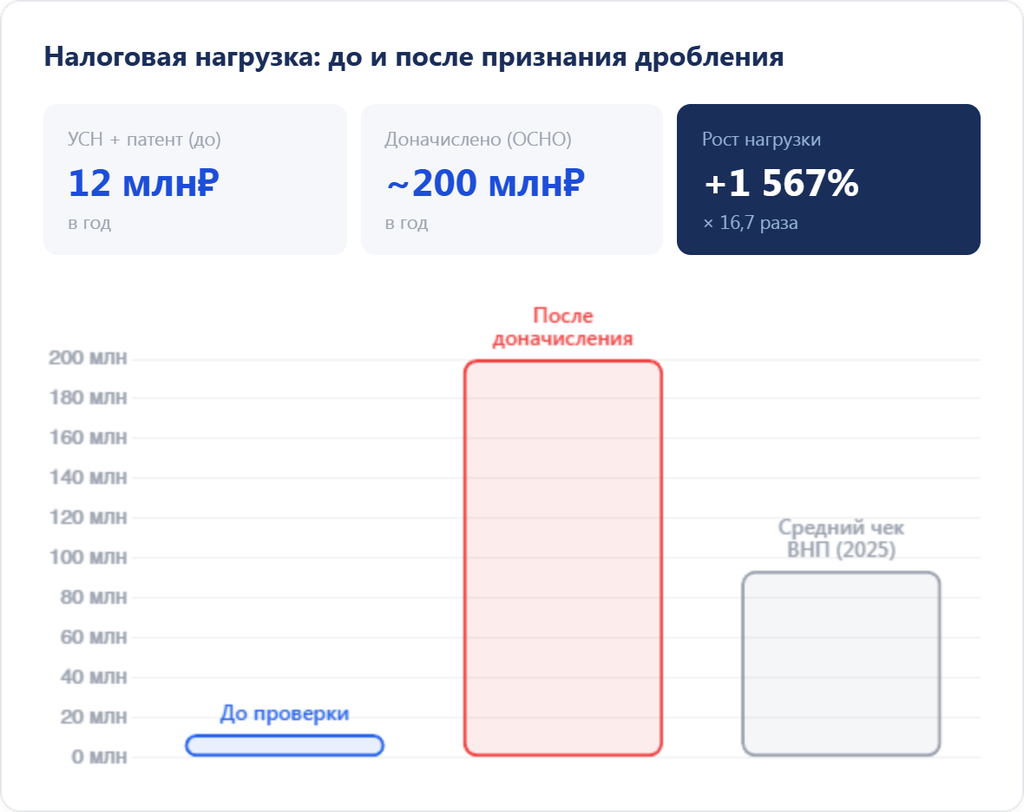
Суммы, которые предъявляет ФНС, как правило, несопоставимы с той налоговой экономией, которую давала схема – и нередко ставят бизнес перед угрозой банкротства.
Налоговая ответственность
Помимо доначисленных налогов, ФНС начисляет штраф по статье 122 НК: 20% от неуплаченной суммы за неосторожное занижение налоговой базы и 40%, если налоговая докажет умысел. По делам о дроблении инспекция всегда квалифицирует нарушение как умышленное, поэтому на практике чаще применяется именно 40%. Дополнительно начисляются пени по статье 75 НК – за каждый день просрочки, исходя из ключевой ставки ЦБ.
Административная ответственность
Для директора и должностных лиц компании возможен штраф по статье 15.11 КоАП за грубое нарушение требований к бухучету – от 5 000 до 10 000 рублей за первое нарушение, от 10 000 до 20 000 рублей или дисквалификация на срок от 1 до 2 лет при повторном.
Субсидиарная ответственность
Если у компании не хватает денег или имущества для погашения долгов, их могут взыскать с тех, кто управлял бизнесом: директора, учредителя или другого контролирующего лица. Это касается и случаев, когда компания зарегистрирована на номинального владельца: если налоговая докажет, кто фактически принимал ключевые решения, взыскание обратят именно на него, включая личное имущество.
Некоторые думают, если оформить бизнес на подставного механика, взыскивать будет нечего – у него ничего нет. Но судебная практика показывает: налоговая взыскивает деньги с настоящего владельца бизнеса.
Блокировка счетов
Еще до суда налоговая вправе приостановить операции по счетам всех компаний группы на основании статьи 76 НК, например, если организация не представила декларацию в течение 10 дней после установленного срока.
⚠️ Важно: это происходит не после окончательного решения по доначислениям, а прямо в ходе проверки.
Работа бизнеса парализуется на неопределенный срок, а блокировка снимается только по решению самой инспекции.
Уголовная ответственность
Если сумма неуплаченных налогов окажется достаточно большой, возможна и уголовная ответственность по статье 199 УК. Крупным размером считается неуплата от 18,75 млн рублей при доле более 25 % либо от 56,25 млн рублей независимо от доли. Особо крупным – от 56,25 млн рублей при доле более 50 % либо от 187,5 млн рублей независимо от доли. За несколько лет работы даже небольшой автосервис может приблизиться к этим порогам.
Контроль ведет не только ФНС. Банки также анализируют переводы между связанными компаниями и при подозрительных операциях могут ограничить доступ к счету еще до того, как бизнесом заинтересуется налоговая.
Даже если налоговая пока не назначила проверку, это не означает, что риска нет. Сначала инспекция может пригласить предпринимателя на комиссию или направить требование представить пояснения, а уже затем провести проверку, которая охватит не только текущий, но и предыдущие налоговые периоды.
Судебная практика
Суды не признают дробление незаконным автоматически – они оценивают деловую цель разделения и реальную самостоятельность компаний. Однако статистика показывает, что выиграть спор становится сложнее: в кассации лишь 14,9 % решений приняты в пользу налогоплательщиков (самый низкий показатель за 8 лет).
❌ Когда суд поддержал налоговую:
В деле № А19-16386/2025 суд подтвердил выводы налоговой о формальном дроблении бизнеса между ООО «ББК» и ООО «Фидес». Компании были взаимозависимы, использовали общую инфраструктуру, персонал и перераспределяли доходы для сохранения права на УСН. Суд признал, что разделение бизнеса не имело самостоятельной деловой цели, а доначисление налогов было законным.
А вот в деле № А53-118/2024 суд поддержал налоговую, но не сразу. Первая инстанция и апелляция изначально встали на сторону предпринимателя, однако кассация вернула дело на пересмотр, указав на неполную оценку доказательств. После повторного рассмотрения суд установил, что бизнес фактически был единым, и подтвердил законность доначислений.
✅ Когда суд поддержал бизнес:
В деле № А13-21611/2017 (ООО «Нефтяная топливная компания») суд не нашел доказательств искусственного дробления бизнеса. Компании вели самостоятельную деятельность, а налоговый орган не смог подтвердить наличие схемы ухода от налогов. В результате суд признал доначисления необоснованными.
В деле № А40-235924/2024 (ПК «ВК-Премьер») суд также поддержал налогоплательщика. Было установлено, что компания и предприниматели работали независимо друг от друга, имели собственных сотрудников и ресурсы, а предполагаемая схема не влияла на размер налогов. Доводы налоговой о подконтрольности и согласованности действий не нашли подтверждения.
Сам по себе один признак ничего не решает. Но когда совпадают собственники, сотрудники, финансы, управление и клиенты – доказать самостоятельность почти невозможно.
Что делать, если бизнес уже разделен
Если ваш бизнес уже работает через несколько ИП или ООО, не стоит ждать проверки. Лучше заранее оценить риски и при необходимости скорректировать структуру.
Для начала:
- Письменно зафиксируйте деловую цель каждой компании или ИП: зачем они созданы и какие функции выполняют.
- Разделите инфраструктуру – используйте отдельные кассы, банковские счета, устройства и IP-адреса для каждого субъекта; лучше, чтобы виды деятельности были разные и не пересекались.
- Проверьте, не числятся ли сотрудники одновременно в нескольких организациях без реальной необходимости.
- Исключите переводы и совместительство работников.
- Исключите займы внутри компаний.
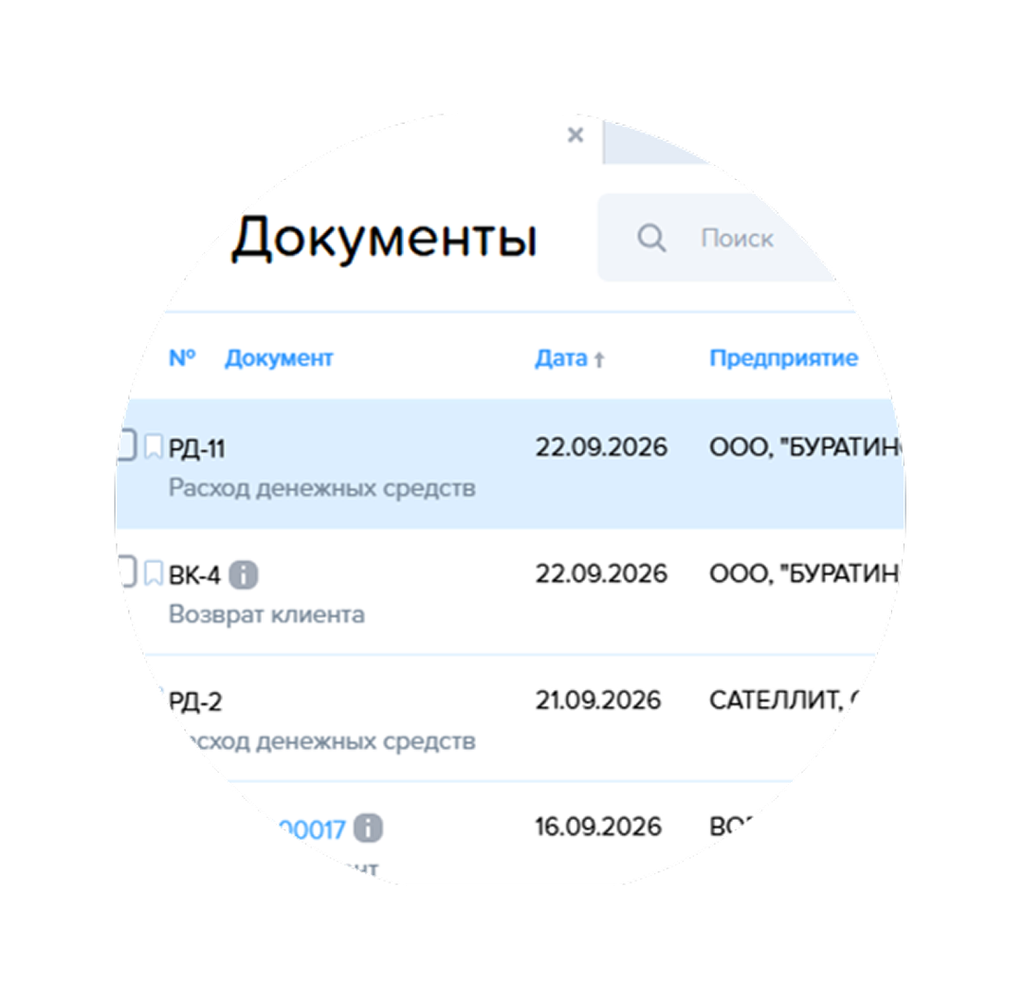
В АвтоДилер Онлайн отчеты, документы и данные по складу можно смотреть отдельно по каждому предприятию – это помогает вести прозрачный учет.
Если есть сомнения в безопасности текущей структуры, обратитесь к налоговому юристу до начала проверки. Специалист поможет оценить риски, подготовить документы и выбрать стратегию защиты.
⚠️ Важно: закрыть одно ИП и открыть другое на родственника или знакомого – не решение. Если адрес, сотрудники, оборудование, клиенты и порядок работы остаются прежними, налоговая может сделать вывод, что фактически бизнес не изменился, а изменились только документы.
Законные способы структурировать бизнес
Бизнес можно разделить на несколько самостоятельных направлений. При этом каждое из них должно реально вести свою деятельность и иметь собственные ресурсы: имущество, сотрудников, кассы и программы. Ниже рассмотрим несколько законных вариантов организации работы.
Холдинговая структура
Это вариант для крупного бизнеса с несколькими самостоятельными направлениями и сложной организацией. Для малого и среднего бизнеса, где компании применяют льготные режимы, этот вариант, как правило, не подходит.
Суть схемы: управляющая компания берет на себя общие функции – бухгалтерию, юридическое сопровождение, маркетинг, аренду помещений, – а каждое направление бизнеса остается самостоятельным юридическим лицом со своими руководителями, учетом и ответственностью.
Агентские договоры
Еще один законный вариант – агентская схема. Например, автосервис может направлять клиентов в партнерский шиномонтаж, к страховщику или в другую компанию и получать за это агентское вознаграждение. Такая модель допустима, если посреднические услуги оказываются реально, а отношения между компаниями не существуют только на бумаге.
Самозанятые
Во многих автосервисах самозанятые работают как независимые специалисты – например, занимаются детейлингом, тонировкой или выездным ремонтом. Такой формат позволяет законно сотрудничать со специалистами без оформления их в штат.
При этом важно помнить: самозанятые не могут работать по агентским и посредническим договорам, то есть действовать от чужого имени или в чужих интересах. Они оказывают услуги только от своего имени, а автосервис может платить им за привлечение клиентов, но только если специалист действительно независим. Самозанятые платят налог 4% при работе с физическими лицами и 6% – с организациями и ИП.
При этом самозанятый должен оставаться независимым специалистом. Но если в работе есть хотя бы часть этих признаков – это уже не самозанятость, а обычное сотрудничество с заключением трудового договора:
- фиксированный график;
- регулярные выплаты как зарплата;
- работа только с одним заказчиком;
- выполнение указаний руководителя.
Родственные связи. Само по себе родство владельцев компаний не является нарушением.
Если муж занимается ремонтом, а жена – совершенно другим направлением, у каждого свои сотрудники и счета – в этом нет ничего противозаконного. Но если жена продает запчасти в том же автосервисе, под одной вывеской, с общими сотрудниками – налоговая почти наверняка увидит признаки дробления.
Заключение
В 2026 году ФНС уделяет дроблению бизнеса значительно больше внимания. Инспекция оценивает не только документы, но и то, как компании работают на практике. Поэтому разделение бизнеса само по себе не считается нарушением.
Для СТО это означает: если у вас несколько ИП или ООО – проверьте структуру сейчас, до того, как это сделает налоговая.
В завершение благодарим Елену Косареву за экспертные комментарии и практические рекомендации.
А теперь – проверьте себя. В соцсетях мы собрали 3 утверждения о дроблении бизнеса: какие из них правда, а какие – миф? 😊Отвечайте в Telegram-канале, ВКонтакте и MAX.
АвтоДилер Онлайн –
программа для автосервиса
- CRM, заказ-наряды, склад,
запись на ремонт - Маркировка, запчасти, проценка
- Старт за 5 минут
- Поддержка и обучение
- Три мобильных приложения


